Paradoxalement abondant mais structurellement fragile, l’oignon ouest-africain illustre les limites d’une croissance agricole non maîtrisée. Derrière les records de production célébrés dans plusieurs pays de la sous-région, la filière reste minée par des pertes post-récolte massives, une commercialisation désorganisée, des coûts de production en hausse et une dépendance persistante aux importations.
Le Sénégal, locomotive régionale du secteur, cristallise à lui seul les contradictions d’une chaîne de valeur encore inachevée.
Dans les champs des Niayes, de la vallée du fleuve Sénégal ou encore dans les bassins maraîchers du Niger, du Mali et du Nigeria, l’oignon s’est imposé comme l’une des cultures les plus stratégiques de l’agriculture ouest-africaine.
Portée par l’urbanisation rapide, la hausse de la consommation alimentaire et les politiques de souveraineté alimentaire, sa production ne cesse de croître.
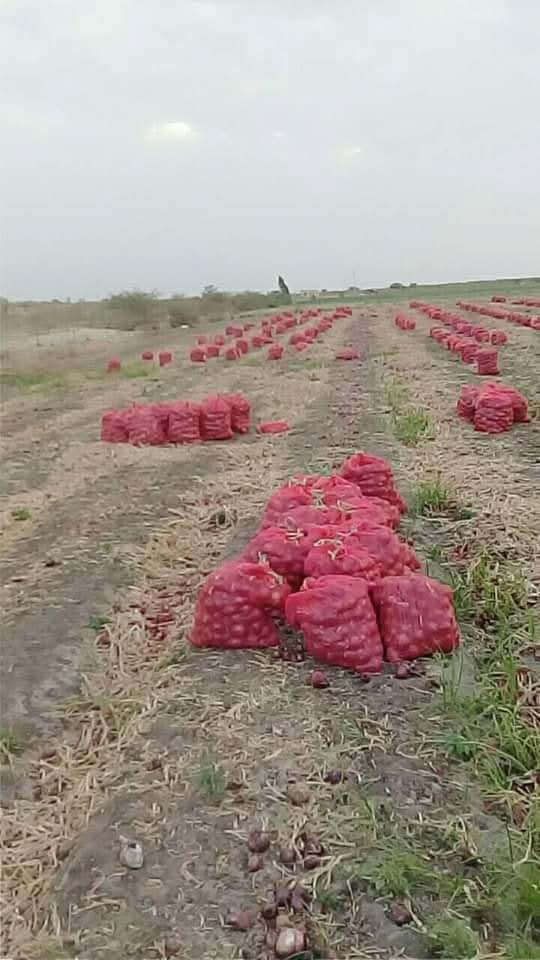
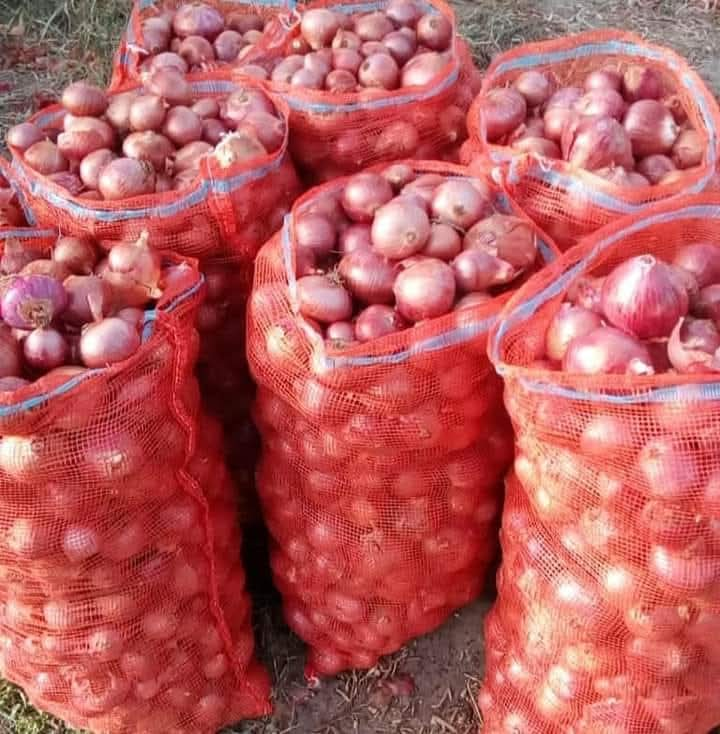
Au Sénégal, premier producteur d’Afrique de l’Ouest, la récolte 2025 est estimée à 450 000 tonnes, un niveau historique contre une moyenne de 429 000 tonnes entre 2018 et 2023. Un volume qui dépasse largement les besoins nationaux, évalués à environ 350 000 tonnes par an. Des records sont attendus pour la campagne horticole 2026.
Mais cette performance masque une réalité plus complexe de l’avis du Président Boubacar Sal de l’Interprofession Oignon à Podor ; « La croissance spectaculaire de la production se heurte à des limites structurelles majeures », analyse M. Sall « produire plus ne signifie pas automatiquement mieux valoriser. »
En théorie, le Sénégal produit aujourd’hui davantage d’oignons qu’il n’en consomme.
En pratique, le pays continue pourtant d’ouvrir périodiquement ses frontières aux importations pour éviter les pénuries en basse saison.
En 2024, le Sénégal a importé 177 803 tonnes d’oignons, pour une valeur estimée à 39 millions de dollars, principalement en provenance des Pays-Bas. Un paradoxe qui révèle une faiblesse majeure de la filière liée à l’incapacité à conserver durablement la production locale.
« Nous produisons beaucoup sur une courte période, mais nous ne savons pas encore conserver suffisamment longtemps », reconnaissent plusieurs opérateurs de la filière horticole sénégalaise. Les pertes post-récolte constituent l’hémorragie silencieuse de la filière révèlent – ils ; et le principal goulet d’étranglement se situe après la récolte.
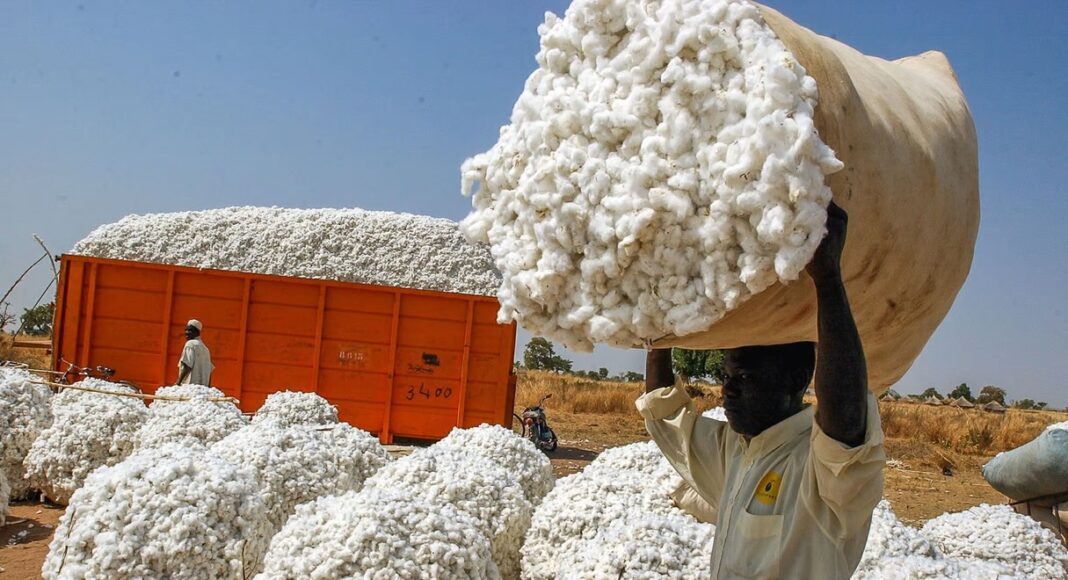
Faute de magasins de stockage adaptés, de chaînes logistiques efficaces et de maîtrise des techniques de conservation, près de 30 % de la production d’oignon est perdue dans certaines zones de production.
Dans le département de Podor, important bassin maraîcher du nord du Sénégal, les pertes cumulées depuis 2022 sont estimées à 5,6 milliards de FCFA selon une source technique.
Les conséquences immédiates sont la saturation brutale des marchés pendant la campagne ; doublée de l’effondrement des prix producteurs, mais aussi la pourriture des stocks avant commercialisation. Le sac de 40 kg peut ainsi passer de 14 000 FCFA à 3 000 FCFA en quelques semaines.
Pour de nombreux producteurs, la surproduction se transforme alors en catastrophe économique. Au-delà des pertes physiques, la faiblesse de la chaîne de commercialisation prive les producteurs d’une part importante de la valeur créée.
Faiblement organisés, peu financés et rarement connectés directement aux circuits de distribution modernes, les maraîchers restent dépendants d’intermédiaires qui captent l’essentiel des marges.
Cette asymétrie s’explique notamment par le manque d’information sur les prix en temps réel ; la faible contractualisation avec les acheteurs ; l’insuffisance d’infrastructures logistiques ; la volatilité des coûts de transport et l’accès limité au financement de campagne. Une réalité largement partagée dans l’ensemble de la sous-région avec le défi de la régulation et de l’intégration régionale
Au Sénégal, l’Agence de Régulation des Marchés (ARM) tente de stabiliser les cours et d’améliorer la rémunération des acteurs à travers des mécanismes de régulation des importations et de suivi des marchés. Mais pour les experts, la solution ne peut être uniquement nationale. L’un des enjeux majeurs réside désormais dans la structuration de corridors commerciaux régionaux capables d’absorber les surplus de production entre pays voisins.
Une meilleure intégration des marchés ouest-africains permettrait d’écouler les excédents plus rapidement, de réduire les pertes, de fluidifier les échanges transfrontaliers, de mutualiser les infrastructures logistiques et de renforcer la résilience régionale face aux pénuries saisonnières.
Encore faut-il lever les nombreuses barrières persistantes : fragmentation des marchés, contrôles routiers, faiblesse des infrastructures et harmonisation incomplète des politiques commerciales. Autre menace pour la compétitivité de la filière est illustrée par la hausse continue des coûts de production.
Dans les Niayes, principal bassin horticole sénégalais, les producteurs dénoncent depuis plusieurs campagnes la flambée des prix des engrais ; le coût croissant de l’énergie pour l’irrigation ; l’augmentation des frais de transport ; la dépendance persistante aux intrants importés. « Sans engrais, on ne peut pas cultiver ici », résume un producteur maraîcher de la zone des Niayes.
Cette dépendance expose directement la filière aux chocs internationaux sur les marchés des intrants.
Malgré les volumes croissants produits chaque année, la transformation industrielle de l’oignon demeure quasi inexistante en Afrique de l’Ouest. Elle constitue un maillon encore manquant.
Pourtant, la déshydratation, le conditionnement industriel ou la transformation agroalimentaire pourraient absorber une part importante des surplus. Aujourd’hui, l’essentiel de la production reste vendu brute sur les marchés frais.
Le Sénégal mise sur de nouvelles capacités industrielles, notamment avec l’usine de déshydratation de Ross Béthio, annoncée pour traiter jusqu’à 50 000 tonnes par an.
Un projet considéré comme stratégique pour réduire les pertes post-récolte ; diversifier les débouchés ; créer davantage de valeur ajoutée locale et renforcer les perspectives d’exportation régionale.
Produire mieux, et non plus seulement plus, pour la filière oignon, reste un levier stratégique majeur pour l’Afrique de l’Ouest, source de création d’emplois ruraux ; d’autonomisation économique des exploitations familiales ; de réduction des importations alimentaires et de stabilisation de l’approvisionnement des marchés urbains.
Mais pour plusieurs experts, le véritable défi n’est plus d’augmenter les volumes. Il est désormais de mieux conserver, mieux transformer et mieux commercialiser.
Sans investissements massifs dans le stockage moderne, la transformation industrielle, la logistique de distribution, la gouvernance des marchés, la professionnalisation des organisations de producteurs, les records de production risquent de continuer à se transformer en crises de surproduction.
Dans la chaîne de valeur de l’oignon ouest-africain, le problème n’est plus seulement agricole, il est économique, logistique et politique. Tant que la région continuera à célébrer les volumes sans maîtriser la valorisation, ses surplus resteront synonymes de pertes plutôt que de prospérité.
Babacar Sene, Point Focal ReJPAH-AOS/ SENEGAL